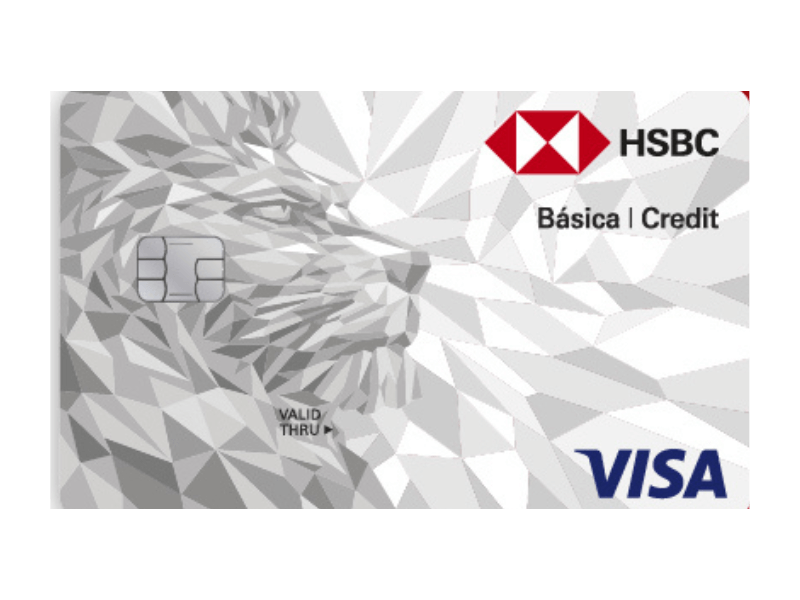
Básica HSBC cuenta con una ficha oficial que especifica su cobertura y requisitos. Se trata de un producto distinto de HSBC Zero. Las condiciones de exención y promociones de Zero no deben trasladarse a Básica por el hecho de pertenecer al mismo banco.
Lo que conviene revisar primero
Para decidir entre ambas, revisa operaciones permitidas y costo de mantenimiento bajo tu uso real. Una tarjeta sencilla puede cumplir el objetivo de organizar un gasto, aunque no tenga un programa de recompensas. Confirma especialmente su cobertura antes de utilizarla en una tienda extranjera o al viajar.
Ver requisitos y cómo solicitar →
Entender una tarjeta de uso sencillo
El criterio central es cuánto cuesta mantenerla y cómo pagarla. Las palabras básica o sin anualidad no describen por sí solas todos los intereses, operaciones permitidas o cargos posibles. Identifica qué recibirás realmente antes de valorar prestaciones adicionales.
- Compara administración, reposición y costos de las operaciones que usarás.
- Pregunta por fecha de corte, fecha límite y canales de pago.
- Comprueba la aceptación de esta modalidad concreta.
Un ejercicio para tomar una decisión
Ejemplo de presupuesto: si compras $5,250 MXN y reservas esa misma cantidad para liquidar, tu gasto ya tiene respaldo. Si solo puedes separar $2,100, faltan $3,150; esa diferencia necesitaría financiamiento y podría generar intereses. Es un ejercicio orientativo, no una simulación de tasa ni una oferta del banco.
Una pregunta concreta para HSBC
¿La cobertura de Básica coincide con los comercios y canales donde necesitas pagar?
Solicita la carátula y el contrato antes de aceptar. Revisa la fecha de cálculo del CAT, la comisión de administración y los cargos de las operaciones que realmente usarás. La entidad decide la aprobación y las condiciones individuales; esta guía no sustituye su propuesta escrita.
¿Por qué distinguir Básica de Zero?
Porque son productos con condiciones propias. Una exención que depende de cierto consumo en Zero no demuestra que funcione igual en Básica; lo mismo sucede con promociones y cobertura. Solicita el folleto de la modalidad que realmente necesitas y verifica el nombre en la carátula. Así evitas contratar basándote en características de otra tarjeta del mismo banco.
Qué revisar en el primer estado de cuenta
Comprueba compras, devoluciones, cuotas y fecha límite. Si contrataste una promoción, verifica que aparezca aplicada antes de darla por válida. Guarda comprobantes y el folio de cualquier aclaración. Revisar desde el primer corte facilita detectar diferencias mientras todavía tienes a mano los documentos y recuerdas qué operación realizaste.
Ver requisitos y cómo solicitar →
Stylovip publica información independiente. La siguiente guía amplía los requisitos y permite consultar el sitio oficial de la entidad; las condiciones pueden cambiar y deben confirmarse antes de contratar.