
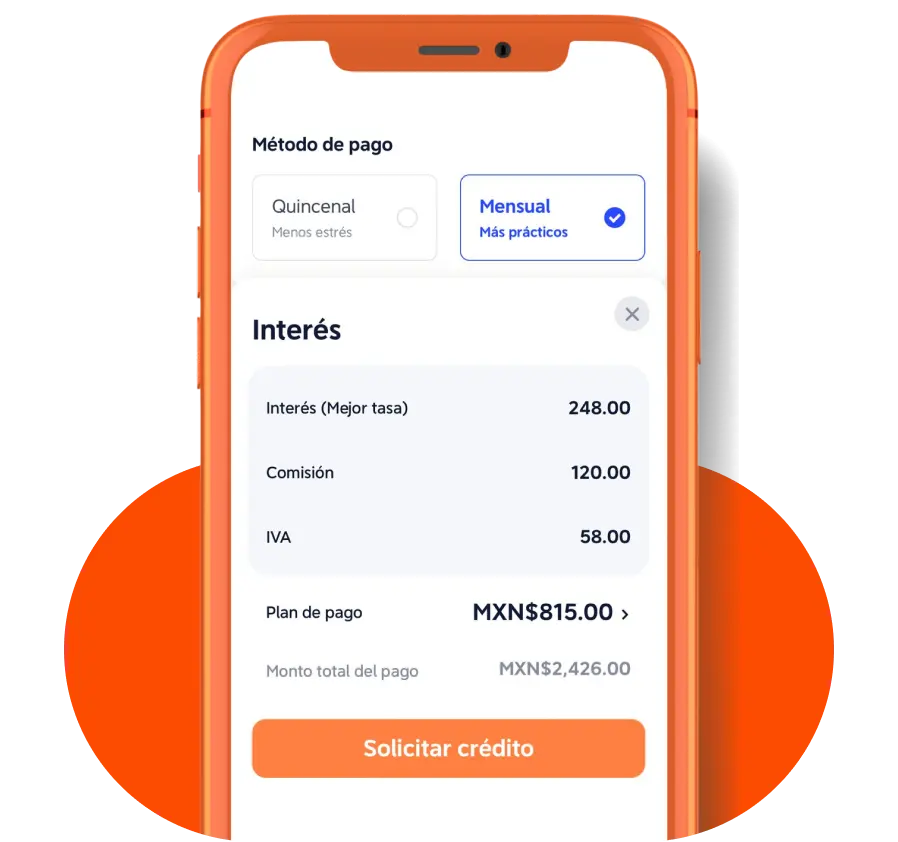
Revisa el crédito desde los canales oficiales de DiDi, confirma tu identidad y lee las condiciones de la disposición. Antes de aceptar, identifica la tasa aplicable a tu caso y el número de pagos. Comprueba la cuenta de recepción y conserva la propuesta para compararla con los movimientos posteriores.
Identifica primero el producto
DiDi Préstamos se presenta como crédito revolvente dentro de un entorno digital. Una vez autorizado, usar una parte del límite genera una deuda que debe pagarse conforme al calendario. Recuperar disponibilidad al abonar no equivale a obtener dinero gratis: volver a disponer mantiene o aumenta la obligación.
Ver condiciones en DiDi Préstamos →
Condiciones que debes contrastar
La página oficial distingue este servicio de DiDi Card y de las compras diferidas. Esa separación evita atribuir al préstamo promociones de otros productos. El monto disponible y el precio de la oferta dependen de la evaluación, por lo que un máximo anunciado no representa una aprobación individual.
Observa especialmente las disposiciones repetidas. Pagar una parte y reutilizarla puede impedir que el saldo baje de manera sostenida. Establece un plan de salida con una fecha de saldo cero; para decidir el importe, considera las demás deudas que ya se descuentan de tus ingresos.
Comprobaciones antes de aceptar el contrato
- Verifica el nombre legal del acreedor y que corresponda al producto elegido.
- Compara el dinero neto recibido con el saldo inicial que se reconocerá como deuda.
- Revisa cada fecha de pago, el importe de las cuotas y cualquier pago final diferente.
- Confirma intereses, comisiones, seguros, impuestos y consecuencias del atraso.
- Guarda contrato, tabla de pagos y canales de atención antes de firmar.
Ejemplo de organización: si recibes tu ingreso el día 15, una cuota que vence el día 12 debe reservarse con el ingreso anterior. La proximidad entre ambas fechas no evita el atraso. Añade el tiempo de acreditación del medio de pago elegido y conserva el comprobante hasta que el movimiento se refleje.
Después del desembolso
Verifica el abono recibido y programa recordatorios para cada vencimiento. Si surge una dificultad, pide alternativas directamente al acreedor antes de dejar pasar la fecha. Al liquidar, solicita confirmación de saldo cero y revisa que no quede una comisión o un interés pendiente. Un comprobante de transferencia por sí solo no confirma el cierre del contrato.
Ver condiciones en DiDi Préstamos →
Elige un plazo con intención
Un plazo más largo puede bajar el importe de cada pago, pero normalmente implica mantener la obligación durante más tiempo. Compara al menos dos calendarios y observa el desembolso final. La opción adecuada es la que puedes cumplir sin sacrificar gastos esenciales y sin extender innecesariamente una deuda que podrías amortizar antes.