
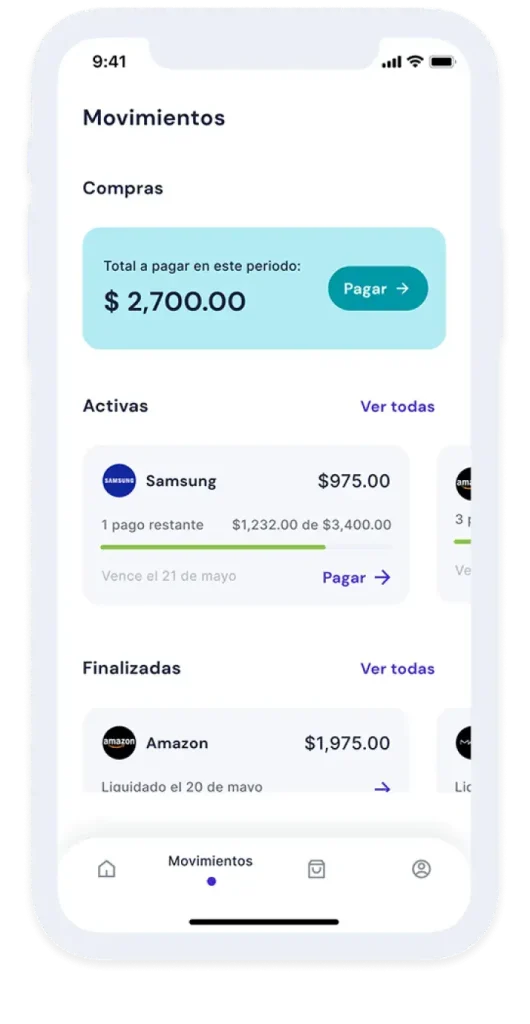
Entra al sitio de Kueski y selecciona la modalidad que corresponda. Verifica tu identidad y revisa los datos de la cuenta de depósito si solicitas efectivo. Antes de firmar, identifica el importe neto, el número de pagos y las fechas que aparecerán en el contrato.
Identifica primero el producto
Kueski cuenta con financiamiento digital en México, pero sus productos no deben confundirse. El préstamo de efectivo se evalúa por el dinero recibido y su calendario de devolución; Kueski Pay se relaciona con compras a plazos en comercios. Elegir uno requiere identificar primero para qué se necesita el financiamiento.
Condiciones que debes contrastar
La contratación y el seguimiento se realizan en canales digitales. El monto y las condiciones dependen del producto y de la evaluación correspondiente. Una oferta de compra diferida no implica que exista un préstamo de efectivo aprobado por la misma cantidad, ni permite trasladar automáticamente sus promociones.
Las afirmaciones de crédito sin buró o dinero inmediato no deben interpretarse como aprobación asegurada. También hay que revisar si una promoción de primer préstamo aplica al producto elegido. Evita encadenar solicitudes para cubrir otra deuda: el costo conjunto puede superar el beneficio de resolver un vencimiento aislado.
Comprobaciones antes de aceptar el contrato
- Verifica el nombre legal del acreedor y que corresponda al producto elegido.
- Compara el dinero neto recibido con el saldo inicial que se reconocerá como deuda.
- Revisa cada fecha de pago, el importe de las cuotas y cualquier pago final diferente.
- Confirma intereses, comisiones, seguros, impuestos y consecuencias del atraso.
- Guarda contrato, tabla de pagos y canales de atención antes de firmar.
Ejemplo de organización: si recibes tu ingreso el día 15, una cuota que vence el día 12 debe reservarse con el ingreso anterior. La proximidad entre ambas fechas no evita el atraso. Añade el tiempo de acreditación del medio de pago elegido y conserva el comprobante hasta que el movimiento se refleje.
Después del desembolso
Verifica el abono recibido y programa recordatorios para cada vencimiento. Si surge una dificultad, pide alternativas directamente al acreedor antes de dejar pasar la fecha. Al liquidar, solicita confirmación de saldo cero y revisa que no quede una comisión o un interés pendiente. Un comprobante de transferencia por sí solo no confirma el cierre del contrato.
Separa aprobación y disponibilidad
El formulario recibido, la precalificación y el depósito son momentos distintos. Una oferta puede requerir verificaciones adicionales antes de liberar recursos. Si el dinero se destina a un pago con fecha límite, conserva un plan para ese vencimiento mientras termina el proceso. No asumas compromisos irreversibles basándote únicamente en que apareció una pantalla de solicitud exitosa.