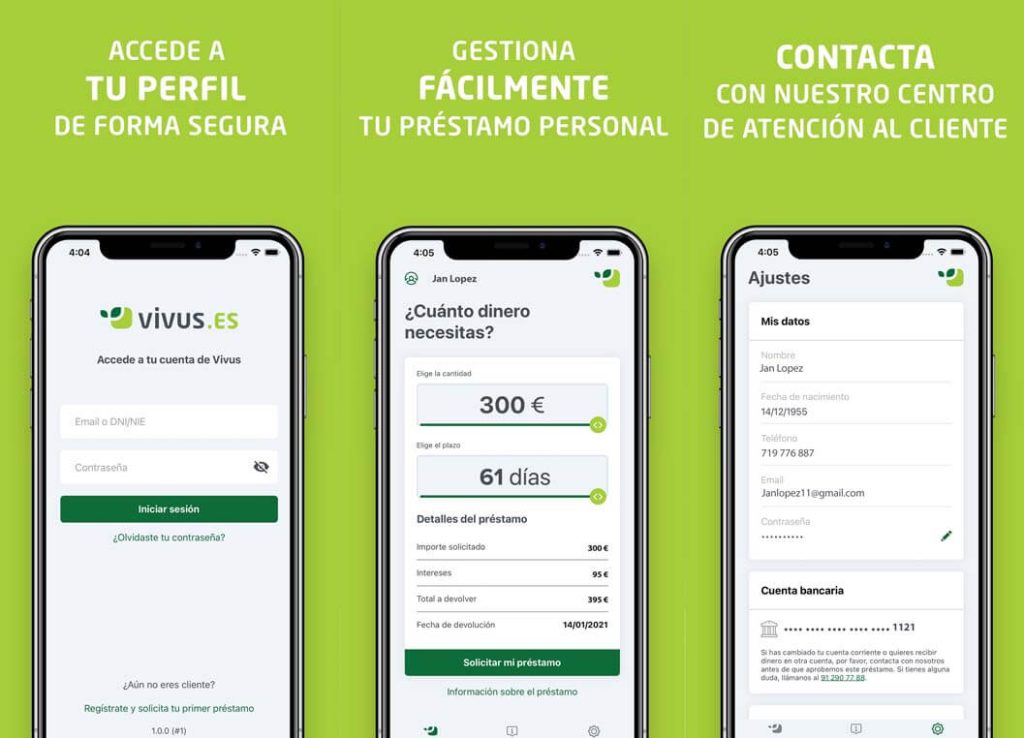
Antes de registrar la solicitud de Vivus, define el dinero mínimo que resuelve el gasto. Después revisa la oferta completa y confirma cómo pagar desde tus canales habituales. Identifica a dónde dirigirte si el abono no aparece, conservando la referencia y el comprobante de cada operación.
Identifica primero el producto
Vivus se consulta como una alternativa de crédito digital para necesidades puntuales. Que el proceso sea breve no permite suponer que el dinero se entrega a cualquier persona. La oferta depende de la evaluación y debe contrastarse con los ingresos disponibles al vencimiento.
Condiciones que debes contrastar
Las publicaciones anteriores sobre Vivus suelen destacar rapidez y acceso sencillo. Para una decisión actual, la información clave está en el simulador y el contrato: monto neto, fecha, intereses y cargos. Una descripción antigua de requisitos no sustituye las verificaciones que hoy solicite la plataforma.
Un primer crédito con condiciones promocionales puede resultar distinto del siguiente. Al terminar, vuelve a calcular desde cero antes de renovar. Si la necesidad se repite cada quincena, revisa ingresos y gastos; solicitar otra vez puede convertir un alivio temporal en una obligación constante.
Comprobaciones antes de aceptar el contrato
- Verifica el nombre legal del acreedor y que corresponda al producto elegido.
- Compara el dinero neto recibido con el saldo inicial que se reconocerá como deuda.
- Revisa cada fecha de pago, el importe de las cuotas y cualquier pago final diferente.
- Confirma intereses, comisiones, seguros, impuestos y consecuencias del atraso.
- Guarda contrato, tabla de pagos y canales de atención antes de firmar.
Ejemplo de organización: si recibes tu ingreso el día 15, una cuota que vence el día 12 debe reservarse con el ingreso anterior. La proximidad entre ambas fechas no evita el atraso. Añade el tiempo de acreditación del medio de pago elegido y conserva el comprobante hasta que el movimiento se refleje.
Después del desembolso
Verifica el abono recibido y programa recordatorios para cada vencimiento. Si surge una dificultad, pide alternativas directamente al acreedor antes de dejar pasar la fecha. Al liquidar, solicita confirmación de saldo cero y revisa que no quede una comisión o un interés pendiente. Un comprobante de transferencia por sí solo no confirma el cierre del contrato.
Reserva la cuota antes de gastar
Cuando recibas tus ingresos, aparta primero el dinero de los compromisos que vencen antes del siguiente cobro. No lo mezcles con el saldo para compras discrecionales. Un recordatorio ayuda a recordar la fecha, pero no crea el dinero faltante. Si al reservar las cuotas no alcanza para lo básico, revisa el monto antes de contratar.